Assurance Multirisque ProÀ partir de 16,00€ par mois TTC
Une assurance qui vous couvre en toute circonstance
Une couverture sur mesure
Des options et garanties adaptées à vos besoins.
Des tarifs compétitifs
Une transparence totale sur les tarifs et les frais engagés.
Des conseillers à votre écoute
Une équipe d'experts à votre disposition pour vous accompagner.
Vous souhaitez changer d'assurance multirisque professionnelle ou mettre fin à votre contrat ? La résiliation obéit à des règles précises : date d'échéance, préavis, motifs particuliers. Voici comment procéder selon votre situation, et ce que change la loi du 26 mai 2026 de simplification de la vie économique.
Quand peut-on résilier une assurance multirisque professionnelle ?
Le contrat d'assurance multirisque professionnelle est en général conclu pour un an et se renouvelle tacitement chaque année. Vous pouvez y mettre fin dans les situations suivantes :
Situation
Conditions
Prise d'effet
Référence
Échéance annuelle
Après un an de contrat, demande envoyée au moins 2 mois avant la date d'échéance
À la date d'échéance
Code des assurances, art. L113-12
Changement de situation (cessation d'activité, retraite, changement de profession, déménagement)
Dans les 3 mois qui suivent l'événement, si les risques assurés ne se retrouvent pas dans la nouvelle situation
1 mois après la notification
Code des assurances, art. L113-16
Diminution du risque
Si l'assureur refuse de baisser votre prime
30 jours après votre demande
Code des assurances, art. L113-4
Clause prévue au contrat (hausse de tarif, par exemple)
Selon les conditions générales
Selon le contrat
Conditions générales
Les cas de résiliation d'une assurance multirisque professionnelle
Hausse de tarif : la loi ne donne pas de droit automatique à résilier en cours d'année. Regardez la clause de révision tarifaire de vos conditions générales : beaucoup de contrats permettent de partir en cas de hausse. Sinon, vous pourrez résilier à l'échéance.
Liquidation judiciaire : c'est le liquidateur qui décide de poursuivre ou non les contrats en cours (Code de commerce, art. L641-11-1).
Ce que change la loi du 26 mai 2026
La loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique crée un droit de résiliation à tout moment pour les micro-entreprises et les PME, après un an de contrat, pour les assurances qui couvrent les dommages aux biens professionnels (Code des assurances, art. L113-15-2-1). La résiliation, sans frais ni pénalités, prendra effet un mois après votre demande. L'assureur devra vous rembourser la part de prime non utilisée sous 30 jours.
Ce droit n'est pas encore applicable. Il vaudra pour les contrats conclus ou renouvelés après la publication d'un décret en Conseil d'État, qui fixera aussi la liste des contrats exclus. En attendant, la résiliation à l'échéance reste la règle.
Loi Hamon et loi Chatel : ces deux lois protègent les particuliers et ne s'appliquent pas aux contrats souscrits pour une activité professionnelle. La loi Hamon permet aux particuliers de résilier à tout moment après un an (art. L113-15-2). La loi Chatel oblige l'assureur à leur rappeler la date limite de résiliation (art. L113-15-1).
Comment résilier votre contrat, étape par étape
Repérez la date d'échéance indiquée dans vos conditions particulières.
Envoyez votre demande au moins 2 mois avant cette date, sauf changement de situation (3 mois après l'événement).
Choisissez le mode d'envoi : lettre ou autre support durable (e-mail), déclaration auprès de l'assureur, acte d'huissier, ou le même moyen que pour souscrire si vous l'avez fait en ligne (art. L113-14). L'assureur doit confirmer la réception par écrit. La lettre recommandée avec accusé de réception reste le moyen le plus sûr de prouver la date d'envoi.
Joignez un justificatif en cas de changement de situation (attestation de radiation, de départ en retraite, etc.).
Préparez votre nouvelle couverture pour qu'elle démarre le jour où l'ancienne s'arrête.
Surveillez les délais : une demande envoyée moins de 2 mois avant l'échéance peut être refusée, et le contrat repart alors pour un an.
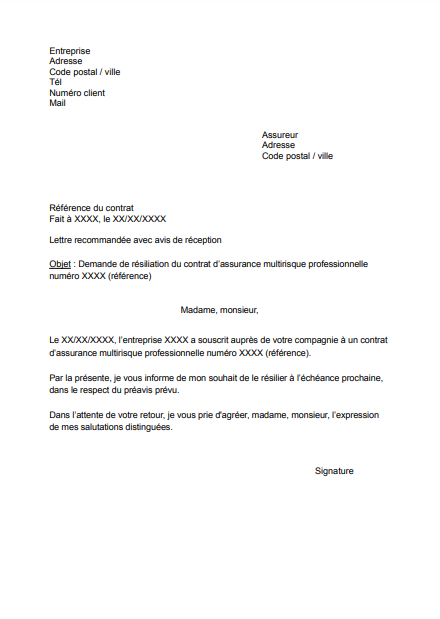
Notre modèle de lettre de résiliation
Aucun formalisme n'est imposé. Coover met à votre disposition un modèle gratuit de lettre de résiliation d'assurance multirisque professionnelle, à adapter à votre situation. Il est rédigé pour une résiliation à l'échéance. En cas de changement de situation, indiquez le motif et sa date (par exemple : « suite à la cessation de mon activité le XX/XX/XXXX, conformément à l'article L113-16 du Code des assurances ») et joignez un justificatif.
Lettre type de résiliation d'un contrat d'assurance multirisque professionnelle
En cas de résiliation en cours d'année (changement de situation, par exemple), l'assureur doit vous rembourser la part de prime correspondant à la période non couverte, sans frais.
Faites démarrer votre nouveau contrat au plus tard le jour où l'ancien prend fin. Sans assurance, votre entreprise assume seule les conséquences d'un sinistre, et votre bailleur peut exiger une attestation à jour. Nos experts vous accompagnent pour choisir un nouveau contrat adapté et organiser le relais entre les deux.
Mon assureur peut-il résilier mon contrat ?
Oui. Pour un contrat professionnel, l'assureur peut résilier à l'échéance annuelle, avec un préavis de 2 mois (art. L113-12). Depuis le 28 mai 2026, il doit motiver sa décision, y compris pour les contrats professionnels (art. L113-12-1).
Il peut aussi résilier en cours de contrat dans les cas prévus par la loi :
Prime impayée : après une mise en demeure, la garantie est suspendue 30 jours plus tard, et le contrat peut être résilié 10 jours après cette suspension (art. L113-3).
Aggravation du risque : vous devez la déclarer dans les 15 jours. L'assureur peut alors proposer une nouvelle prime ou résilier avec un préavis de 10 jours (art. L113-2 et L113-4).
Déclaration inexacte sans mauvaise foi découverte avant un sinistre : hausse de prime ou résiliation 10 jours après notification (art. L113-9). En cas de mauvaise foi, le contrat est nul (art. L113-8).
Après un sinistre, si le contrat le prévoit : la résiliation prend effet un mois après sa notification, et l'assureur rembourse la part de prime non couverte. Vous pouvez alors, dans le mois qui suit, résilier vos autres contrats souscrits chez le même assureur (art. R113-10).
Une résiliation par l'assureur peut compliquer la recherche d'un nouveau contrat : les assureurs demandent souvent vos antécédents de sinistres et de résiliation. Dans ce cas, un courtier peut vous aider à retrouver une couverture.





Posez-la directement à notre expert