Une assurance qui vous couvre en toute circonstance
Une couverture sur-mesure
Des options et garanties adaptées à vos besoins.
Des tarifs compétitifs
Les meilleurs tarifs du marché et une transparence totale sur les frais engagés.
Des conseillers à votre écoute
Une équipe d'experts à votre disposition pour vous accompagner.
La prévoyance complémentaire pour TNS (Travailleur Non Salarié) permet au professionnel indépendant de bénéficier d'une protection en cas d'invalidité, d'incapacité ou de décès. Que vous soyez insatisfait de vos garanties ou que votre situation personnelle évolue, plusieurs raisons peuvent vous pousser à vouloir résilier votre contrat de prévoyance.
Mais est-ce possible à tout moment ? Comment résilier son contrat de prévoyance Madelin ? Quels sont les délais ? Existe-t-il un modèle de lettre de résiliation de contrat de prévoyance ? L'assureur peut-il résilier unilatéralement le contrat ? Coover vous aide à y voir plus clair.
Le travailleur non salarié peut résilier son contrat de prévoyance dans plusieurs situations :
À échéance : un contrat de prévoyance est valable un an, renouvelable par tacite reconduction. Ainsi, en l'absence d'objection de la part de l'assuré, le contrat est reconduit automatiquement. S'il souhaite résilier, l'assuré devra donc en manifester son intention à l'échéance.
Hors échéance : dans certaines situations, l'assuré n'est pas dans l'obligation d'attendre la fin de l'échéance du contrat de prévoyance pour résilier. Ces situations sont encadrées par la loi (article L113-16 du Code des assurances) et par le contrat lui-même. Il s'agit du changement de domicile, de situation ou de régime matrimonial, de profession, du départ en retraite ou de la cessation définitive d'activité. L'évènement doit avoir un impact direct sur le risque assuré.
En cas de modification du contrat : lorsque l'assureur augmente vos cotisations ou modifie les conditions du contrat, la plupart des contrats vous permettent de refuser ce changement et de résilier, dans un délai précisé par vos conditions générales.
La date d'échéance ne correspond pas toujours à la date d'anniversaire du contrat (date de signature). Vous devrez vous référer à votre contrat pour connaître cette date et pouvoir résilier dans les temps. La résiliation à tout moment après un an d'adhésion ne concerne pas les contrats de prévoyance : en dehors des cas ci-dessus, seule la résiliation à l'échéance est possible.
Comment résilier son contrat de prévoyance ?
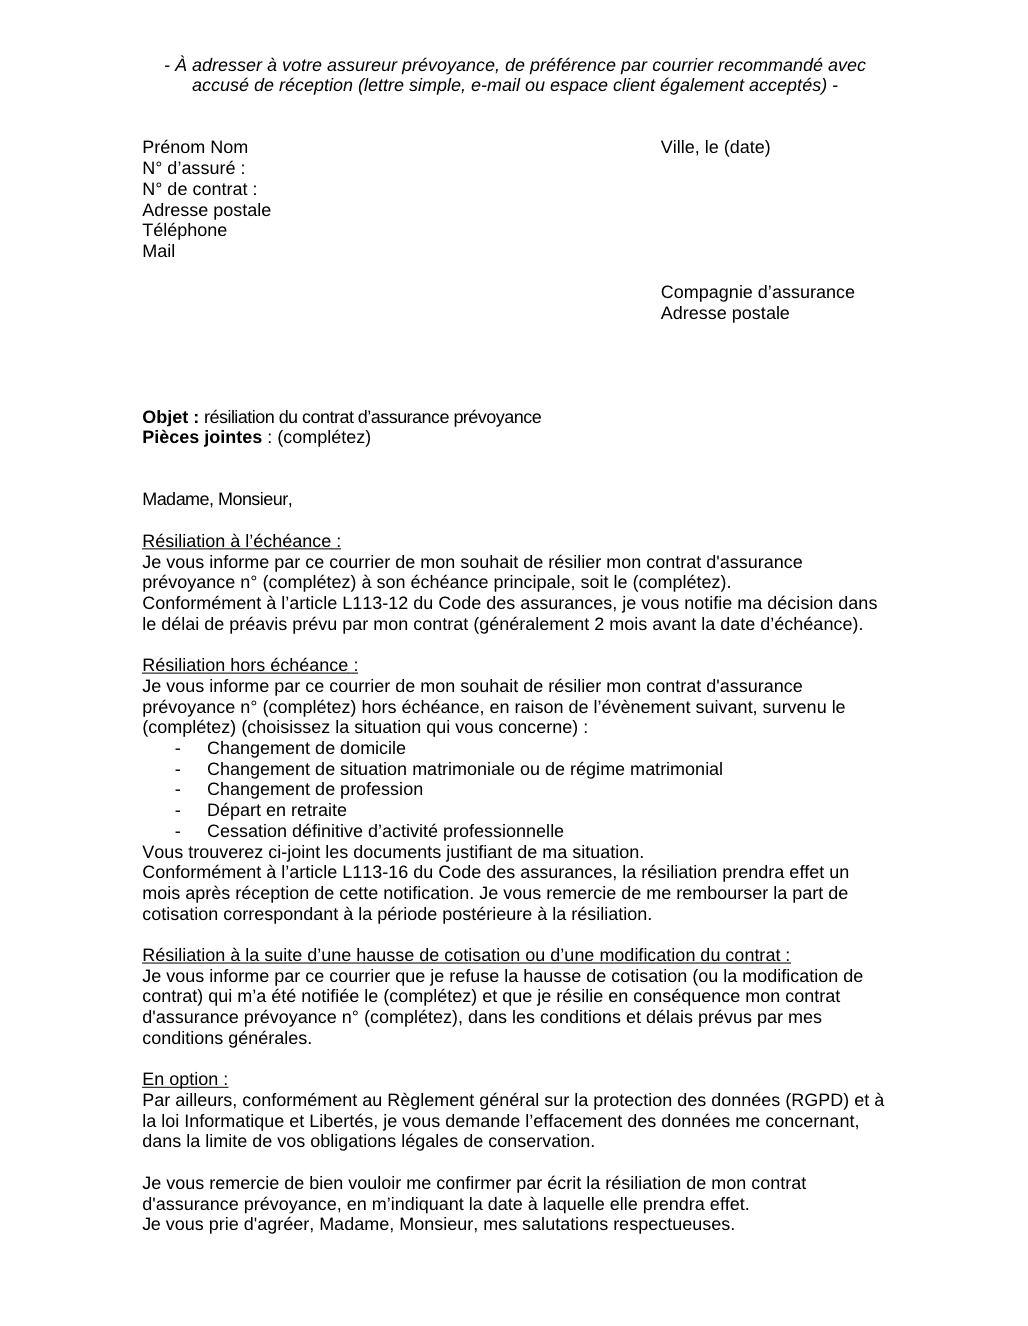
Depuis le 1er juin 2023, vous pouvez résilier votre prévoyance par lettre (recommandée ou non), par e-mail, depuis votre espace client ou en ligne si l'assureur le propose. L'assureur doit ensuite vous confirmer la résiliation par écrit. Pour garder une preuve de la date d'envoi en cas de litige, le recommandé avec accusé de réception reste le moyen le plus sûr. Notre modèle de lettre pour résilier un contrat de prévoyance est téléchargeable plus loin sur cette page.
Chaque situation impose ses règles de résiliation, et notamment des délais de préavis spécifiques. Vous trouverez dans le tableau ci-dessous les différents délais légaux de résiliation d'un contrat de prévoyance :
Motif de résiliation
Préavis de résiliation
Effet de la résiliation
Échéance
Généralement 2 mois avant (voir votre contrat)
À l'échéance
Hors échéance
3 mois à compter de l’événement
1 mois après notification
Hausse de cotisation ou modification du contrat
Délai prévu au contrat, à compter de l'information
Selon les conditions du contrat
Comment résilier contrat prévoyance
Les deux premières lignes reprennent les règles fixées par la loi ; la troisième dépend des clauses de votre contrat. Votre assureur peut aussi accepter d'autres cas ou prévoir des délais plus avantageux.
Les compagnies d'assurance sont généralement très strictes avec les délais. Elles peuvent refuser votre demande de résiliation si vous ne respectez pas les conditions. Pensez donc à bien vérifier vos conditions générales ou à contacter un conseiller !
Lettre de résiliation prévoyance : notre modèle de lettre à télécharger
Si vous choisissez de résilier par courrier, privilégiez le recommandé avec accusé de réception. De manière générale, la lettre de résiliation doit comporter les informations suivantes :
Identité de l'assuré ;
Identité de l'assureur ;
Référence du contrat ;
Motif de résiliation.
Pour vous aider dans vos démarches, Coover vous propose son modèle de résiliation de contrat de prévoyance. En fonction de votre situation, vous pouvez l'utiliser tel quel ou l'adapter.
Plusieurs raisons peuvent pousser l'assuré à résilier son contrat de prévoyance Madelin :
Un changement de situation : le travailleur non salarié peut voir sa situation personnelle et/ou professionnelle évoluer. Dans un tel cas, son contrat de prévoyance peut s'avérer inadapté à ce changement. Par exemple, la famille du TNS s'agrandit et les rentes prévues en cas de décès (rente de conjoint, ou rente éducation) sont insuffisantes. Il pourra alors être intéressant de changer de contrat de prévoyance.
Une modification de son contrat : dans certains cas, les assureurs peuvent augmenter les cotisations du contrat de prévoyance, et ce, de manière unilatérale. Effectivement, en raison de la hausse de ses cotisations, le travailleur non salarié aura tout intérêt à faire jouer la concurrence pour trouver des conditions plus avantageuses.
Des contrats plus attractifs : de manière générale, il est toujours intéressant de comparer les prix et les niveaux de couverture des contrats de prévoyance. Un travailleur non salarié pourra alors trouver une offre moins chère avec les mêmes garanties ou à l'inverse davantage de garanties pour un prix équivalent. Dans un tel cas, il ne faut pas hésiter à changer d'assureur pour faire des économies.
Un litige avec l'assureur : un désaccord sur une indemnisation ou un service client jugé insuffisant peut aussi motiver un changement d'assureur, à l'échéance.
Comment obtenir des devis d'assurance prévoyance ?
Le contrat de prévoyance n'est pas obligatoire pour le travailleur non salarié. Néanmoins, ce contrat est fortement recommandé pour anticiper les risques liés aux aléas de la vie.
Pour trouver un contrat de prévoyance avantageux, il convient de multiplier les demandes de devis. Vous pouvez alors contacter un à un les assureurs de votre intérêt, mais c'est le moyen le plus chronophage.
La manière la plus simple d'obtenir des simulations d'assurance prévoyance est de passer par un comparateur en ligne. Coover vous propose un outil gratuit et sans engagement. En quelques clics, vous accédez à plusieurs devis personnalisés aux tarifs attractifs. Pour cela, c'est très simple ! Il vous suffit de remplir un formulaire unique en ligne en y indiquant votre numéro de SIREN et votre activité.
Si vous avez besoin de conseils supplémentaires, une équipe d'experts est disponible pour répondre à toutes vos questions.
L’assureur peut-il résilier mon contrat de prévoyance ?
Le contrat de prévoyance peut être résilié par l'assuré mais également par l'assureur.
Au-delà de deux ans d'adhésion, la loi Évin interdit à l'assureur de résilier le contrat ou de refuser son renouvellement en raison de votre état de santé. Il peut toutefois y mettre fin dans certains cas, par exemple lorsque l'assuré :
Atteint la limite d'âge prévue par le contrat ou part en retraite. Il est également possible de prévoir des limites d'âge pour la couverture de certaines garanties ;
A changé de statut (il n'est plus considéré comme travailleur non salarié) ou de profession ;
N'est pas à jour dans le paiement de ses cotisations auprès des régimes obligatoires, condition prévue par de nombreux contrats Madelin ;
A fait une fausse déclaration. Si la fausse déclaration est intentionnelle, l'adhésion est nulle et les cotisations déjà payées restent acquises à l'assureur. Si elle n'est pas intentionnelle et qu'elle est découverte avant un sinistre, l'assureur peut augmenter la cotisation ou résilier le contrat avec un préavis de 10 jours.
Ne paye plus ses cotisations. Si une cotisation n'est pas réglée dans les 10 jours suivant son échéance, l'assureur peut envoyer une mise en demeure. Sans paiement, la garantie est suspendue 30 jours après cet envoi, puis le contrat peut être résilié 10 jours plus tard.
Même lorsque l'assureur met fin au contrat, les prestations déjà en cours de versement (indemnités journalières, rente) sont maintenues, sauf cas de fraude.
Résiliation contrat de prévoyance : ce qu’il faut retenir
Nous l'avons vu, la résiliation d'un contrat de prévoyance est strictement encadrée. Pour que celle-ci soit effective, un certain nombre de conditions doit être respecté. Pour ne rien oublier, voici ce qu'il faut retenir :
L'assuré peut résilier son contrat de prévoyance à l'échéance, hors échéance en cas de modification de sa situation personnelle ou professionnelle, ou en cas de modification des conditions contractuelles.
Pour chaque cas de résiliation, un délai de préavis doit être respecté.
Les cas de résiliation autorisés et les délais de préavis peuvent varier d’un contrat d’assurance prévoyance à l’autre. Il est donc indispensable de vérifier vos conditions générales avant d'entamer toute démarche de résiliation.
Les travailleurs non salariés doivent éviter de résilier un contrat de prévoyance sans en avoir souscrit un autre. Un risque pourrait survenir pendant cette période sans couverture. Pensez aussi aux délais de carence et au questionnaire de santé du nouveau contrat, qui peuvent retarder le démarrage de certaines garanties.
Enfin, pour trouver des offres plus avantageuses, un comparateur en ligne est la meilleure solution.
La banque populaire ferme mes cpte courant ainsi prevoyance, pour une réclamation de voir le directeur .cela a pas plu
A l acceuil. J,ai toujours payer et pas interdit bancaire a t elle le droit pe.dant le confinement et pour ma prevoyance merci,a t elle le droit?
bonjour j'ai un contrat initial valeur prévoyance au crédit agricole je souhaite résilier avant la date anniversaire qui est au mois d'avril ai-je le droit
Bonjour,
Malheureusement non. Si la date d'échéance est fixé à la date d'anniversaire, vous êtes tenu d'envoyer votre lettre de résiliation à partir de 2 mois avant la date fixée.
bonjour,j'avais un contrat prévoyance au crédit agricole je viens d'apprendre qui vient d'être clôturé Aout 2020 sans préavis de la banque,j'ai signé ce contrat en 2002 ai je un recourt
Bonjour,
Malheureusement, si le contrat a été clôturé par l'assureur lui même, il n'y a pas grand chose à faire. Il faudra en retrouver une.
Cordialement,
Bonjour
Ma situation professionnelle a changé je ne suis plus à mon compte depuis le mois d'octobre. Ai-je le droit de résilier mon contrat d'adhésion Prévoyance indépendants ?
il est possible de résilier à tout moment un contrat de complémentaire santé, sans frais ni pénalité, dès lors que le contrat a été souscrit depuis au moins un an.
Cordialement.
Bonjour, ma prévoyance vient d'être augmentée considérablement ( de 620,13 par trimestre à 998 par trimestre), je m'en rends compte et réalisant ma teledeclaration.
J'ai eu 60 ans depuis la dernière cotisation.
Que puis je faire ?
Si pas de baisse possible, puis je ne pas payer et contracter un contrat ailleurs ??
Merci pour votre aide.
Bonjour
J’ai souscrit un contrat prévoyance forfaitaire. Je lis dans votre article que ma prévoyance a le droit de résilier dans les deux ans... hors ce n’est pas ce que m’avais dit ma conseillère. J’imagine que c’est juste dissimuler qu’ils ont le droit de résilier si ils s’aperçoivent que l’assuré devient plus enclin à avoir des risques d’arrêts maladie ou de maladie ? Merci beaucoup par avance et cordialement
Bonjour,
En effet votre assureur peut résilier votre contrat de prévoyance dans les deux ans, sans condition et pour différents motifs : atteinte de la limite d'âge, changement de statut, non-paiement des cotisations etc. Vous pouvez vous adresser directement à votre assureur pour connaître leur motif.
Cordialement.
Bonjour, je suis TNS depuis des années et je vais vendre mon commerce. La semaine suivante, je subirai une importante intervention chirurgicale qui m'immobilisera pendant 3 mois. Ma mutuelle prendra t'elle en charge mes indemnités journalières ? ou je serai résiliée à la date de fin du Kbis ? Merci beaucoup
Les travailleurs non salariés relèvent du régime général d’assurance maladie pour le remboursement de leurs dépenses de santé ainsi que pour leur indemnisation en cas d’arrêt de travail.
Le régime général d’assurance maladie verse des indemnités journalières dont le montant est indexé sur les revenus professionnels.
Bonjour,
Je suis TNS, depuis 2006 j'avais une prévoyance chez GARANCE qui a été résiliée en 2020. Dont je ne me rappelé pas son existance jusqu'à aujourd'hui.
Depuis janv.2018, je suis atteint d'une maladie de longue durée. Depuis j'ai perçu des indemnités journalières de l'Ass.Mal. et même depuis 04/2020 basculé en invalidité cat.2.
En preparant un dossier de retraite, je suis tombé sur cette fameuse prevoyance.
Question: Ai je la possibilité de réclamer mes droits pour la période passée
D'avance merci
Cordialement
L'article L 113-2 du code des Assurances prévoit : "Lorsqu'elle est prévue par une clause du contrat, la déchéance pour déclaration tardive au regard des délais prévus au 3° et au 4° ci-dessus ne peut être opposée à l'assuré que si l'assureur établit que le retard dans la déclaration lui a causé un préjudice. Elle ne peut également être opposée dans tous les cas où le retard est dû à un cas fortuit ou de force majeure."
En l'espèce l'assureur pourrait invoquer le fait que la déclaration tardive lui a causé un préjudice.
bonjour , j aimerais résilier mes contrat prévoyance à la banque postale est ce que mes montants versés pendant plusieurs années me seront remboursés
cordialement
Bonjour Virginie, les cotisations d’un contrat de prévoyance ne sont pas remboursées lors de la résiliation, car elles servent à financer la couverture pendant la période assurée. Vous pouvez toutefois comparer d’autres formules ici : https://www.coover.fr/prevoyance.
Bien à vous,





La banque populaire ferme mes cpte courant ainsi prevoyance, pour une réclamation de voir le directeur .cela a pas plu
A l acceuil. J,ai toujours payer et pas interdit bancaire a t elle le droit pe.dant le confinement et pour ma prevoyance merci,a t elle le droit?
Bonjour,
La banque populaire est en droit de résilier votre contrat sans motif.
Cordialement
Bonjour ,
Mon assureur peut-il mettre un terme au contrat de prévoyance pendant un arrêt maladie ?
Bonjour,
Malheureusement oui, votre assureur est en droit de le faire.
Cordialement.
bonjour j'ai un contrat initial valeur prévoyance au crédit agricole je souhaite résilier avant la date anniversaire qui est au mois d'avril ai-je le droit
Bonjour,
Malheureusement non. Si la date d'échéance est fixé à la date d'anniversaire, vous êtes tenu d'envoyer votre lettre de résiliation à partir de 2 mois avant la date fixée.
bonjour,j'avais un contrat prévoyance au crédit agricole je viens d'apprendre qui vient d'être clôturé Aout 2020 sans préavis de la banque,j'ai signé ce contrat en 2002 ai je un recourt
Bonjour,
Malheureusement, si le contrat a été clôturé par l'assureur lui même, il n'y a pas grand chose à faire. Il faudra en retrouver une.
Cordialement,
Bonjour
Ma situation professionnelle a changé je ne suis plus à mon compte depuis le mois d'octobre. Ai-je le droit de résilier mon contrat d'adhésion Prévoyance indépendants ?
Bonjour,
il est possible de résilier à tout moment un contrat de complémentaire santé, sans frais ni pénalité, dès lors que le contrat a été souscrit depuis au moins un an.
Cordialement.
Bonjour, ma prévoyance vient d'être augmentée considérablement ( de 620,13 par trimestre à 998 par trimestre), je m'en rends compte et réalisant ma teledeclaration.
J'ai eu 60 ans depuis la dernière cotisation.
Que puis je faire ?
Si pas de baisse possible, puis je ne pas payer et contracter un contrat ailleurs ??
Merci pour votre aide.
Bonjour,
L'augmentation tarifaire est un motif justifiant la résiliation du contrat.
Bonjour
J’ai souscrit un contrat prévoyance forfaitaire. Je lis dans votre article que ma prévoyance a le droit de résilier dans les deux ans... hors ce n’est pas ce que m’avais dit ma conseillère. J’imagine que c’est juste dissimuler qu’ils ont le droit de résilier si ils s’aperçoivent que l’assuré devient plus enclin à avoir des risques d’arrêts maladie ou de maladie ? Merci beaucoup par avance et cordialement
Bonjour,
En effet votre assureur peut résilier votre contrat de prévoyance dans les deux ans, sans condition et pour différents motifs : atteinte de la limite d'âge, changement de statut, non-paiement des cotisations etc. Vous pouvez vous adresser directement à votre assureur pour connaître leur motif.
Cordialement.
Bonjour, je suis TNS depuis des années et je vais vendre mon commerce. La semaine suivante, je subirai une importante intervention chirurgicale qui m'immobilisera pendant 3 mois. Ma mutuelle prendra t'elle en charge mes indemnités journalières ? ou je serai résiliée à la date de fin du Kbis ? Merci beaucoup
Bonjour,
Les travailleurs non salariés relèvent du régime général d’assurance maladie pour le remboursement de leurs dépenses de santé ainsi que pour leur indemnisation en cas d’arrêt de travail.
Le régime général d’assurance maladie verse des indemnités journalières dont le montant est indexé sur les revenus professionnels.
Bonjour,
Je suis TNS, depuis 2006 j'avais une prévoyance chez GARANCE qui a été résiliée en 2020. Dont je ne me rappelé pas son existance jusqu'à aujourd'hui.
Depuis janv.2018, je suis atteint d'une maladie de longue durée. Depuis j'ai perçu des indemnités journalières de l'Ass.Mal. et même depuis 04/2020 basculé en invalidité cat.2.
En preparant un dossier de retraite, je suis tombé sur cette fameuse prevoyance.
Question: Ai je la possibilité de réclamer mes droits pour la période passée
D'avance merci
Cordialement
Bonjour,
L'article L 113-2 du code des Assurances prévoit : "Lorsqu'elle est prévue par une clause du contrat, la déchéance pour déclaration tardive au regard des délais prévus au 3° et au 4° ci-dessus ne peut être opposée à l'assuré que si l'assureur établit que le retard dans la déclaration lui a causé un préjudice. Elle ne peut également être opposée dans tous les cas où le retard est dû à un cas fortuit ou de force majeure."
En l'espèce l'assureur pourrait invoquer le fait que la déclaration tardive lui a causé un préjudice.
bonjour , j aimerais résilier mes contrat prévoyance à la banque postale est ce que mes montants versés pendant plusieurs années me seront remboursés
cordialement
Bonjour Virginie, les cotisations d’un contrat de prévoyance ne sont pas remboursées lors de la résiliation, car elles servent à financer la couverture pendant la période assurée. Vous pouvez toutefois comparer d’autres formules ici : https://www.coover.fr/prevoyance.
Bien à vous,
Posez-la directement à notre expert